prime précarité fonction publique

Prime précarité fonction publique : quels droits en Belgique ?

Prime de précarité dans la fonction publique : qu’en est-il en Belgique ?

Le terme « prime de précarité » désigne souvent une indemnité versée à la fin d’un contrat à durée déterminée. En Belgique, les travailleurs du secteur public ne bénéficient toutefois pas automatiquement d’une prime générale de ce type simplement parce que leur contrat prend fin. Les droits dépendent notamment du statut de l’agent, de son employeur et des règles applicables à son secteur.

Une différence importante avec la France

La prime de précarité est surtout connue en France, où une indemnité de fin de contrat peut être due à certains travailleurs engagés sous contrat à durée déterminée. Cette règle française ne s’applique pas automatiquement en Belgique. Un agent travaillant pour un employeur public belge ne peut donc pas réclamer cette prime sur la seule base de son existence dans le droit français.

Agents statutaires et agents contractuels

Dans la fonction publique belge, il faut distinguer deux grandes catégories d’agents :

  • L’agent statutaire est nommé selon les règles statutaires propres à son administration. Sa situation et la fin de ses fonctions sont régies principalement par le statut applicable.
  • L’agent contractuel est engagé au moyen d’un contrat de travail. Les règles applicables dépendent de ce contrat et des dispositions légales ou sectorielles pertinentes.

Les administrations fédérales, les Régions, les Communautés, les communes, les CPAS et les autres organismes publics peuvent appliquer des règles différentes. Il n’existe donc pas une réponse unique valable pour tous les agents de la fonction publique belge.

Que se passe-t-il à la fin d’un contrat à durée déterminée ?

En règle générale, un contrat à durée déterminée prend fin à la date convenue, sans qu’une prime de précarité soit automatiquement due. Cela ne signifie pas pour autant que toutes les situations sont identiques : une rupture anticipée, une clause particulière ou des règles propres à l’employeur peuvent modifier les conséquences financières.

En cas de rupture avant le terme prévu, l’indemnité éventuelle dépend notamment du moment de la rupture, de la durée du contrat et des règles qui lui sont applicables. Il est donc préférable de vérifier le contrat et de demander une confirmation écrite au service des ressources humaines avant de conclure qu’une indemnité est due ou non.

Ne pas confondre prime de précarité et autres montants

À la fin d’un engagement, certains montants peuvent rester dus sans constituer une prime de précarité. Il peut s’agir, selon la situation, de rémunérations encore impayées, de pécule de vacances, d’une prime de fin d’année calculée selon les règles applicables ou d’une indemnité liée à une rupture anticipée.

La possibilité de bénéficier d’allocations de chômage relève, elle aussi, de conditions distinctes. La fin d’un contrat ne donne pas automatiquement droit à ces allocations : la situation doit être examinée par l’organisme compétent, notamment l’ONEM.

Comment vérifier ses droits ?

  1. Relisez votre contrat ou, si vous êtes statutaire, le statut applicable à votre administration.
  2. Demandez à votre service du personnel un décompte détaillé des sommes versées à la fin de l’engagement.
  3. Vérifiez les règles propres à votre niveau de pouvoir et à votre secteur, car les dispositions peuvent varier.
  4. En cas de désaccord, adressez-vous à un syndicat, à un juriste spécialisé en droit du travail ou au service compétent de votre administration.

En résumé

En Belgique, il n’existe pas de prime de précarité générale automatiquement accordée à tous les agents de la fonction publique à la fin d’un contrat. Les droits varient selon que l’agent est statutaire ou contractuel, selon les conditions de l’engagement et selon les règles de l’employeur public. Pour connaître le montant éventuellement dû, il faut examiner la situation concrète plutôt que se fonder sur les règles françaises relatives à la prime de fin de CDD.

Information générale : cet article ne remplace pas l’analyse de votre contrat ou de votre statut. Les règles peuvent varier selon l’administration et évoluer dans le temps.


Prime de précarité dans la fonction publique belge : 7 conseils pour vérifier vos droits

  1. Vérifiez d’abord si votre employeur relève du secteur public belge.
  2. Distinguez statut contractuel et statut statutaire
  3. Ne présumez pas qu’une prime de précarité est automatiquement due en Belgique.
  4. Relisez votre contrat, le règlement du personnel et les règles propres à votre service.
  5. En cas de fin anticipée d’un contrat à durée déterminée, vérifiez vos droits à une indemnité.
  6. Demandez une confirmation écrite au service du personnel ou à votre syndicat.
  7. Agissez rapidement

Vérifiez d’abord si votre employeur relève du secteur public belge.

Vérifiez d’abord si votre employeur relève bien du secteur public belge : les règles relatives à la prime de précarité varient selon le pays et le type d’employeur. Une règle applicable en France, par exemple, ne s’applique pas automatiquement à une administration belge. Identifiez donc votre employeur — administration fédérale, régionale, communale ou autre organisme public — avant de vérifier les dispositions qui encadrent votre contrat et sa fin.

Distinguez statut contractuel et statut statutaire

Pour savoir si une prime de précarité peut vous être due, commencez par distinguer votre statut : êtes-vous engagé·e sous contrat de travail ou nommé·e comme agent statutaire ? Les règles applicables à la fin de l’engagement ne sont pas les mêmes et peuvent aussi varier selon l’administration. Vérifiez donc votre contrat ou le statut de votre employeur, puis demandez confirmation à votre service des ressources humaines.

Ne présumez pas qu’une prime de précarité est automatiquement due en Belgique.

Ne présumez pas qu’une prime de précarité est automatiquement due en Belgique : contrairement à certaines règles applicables en France, il n’existe pas de prime générale versée à chaque fin de contrat dans la fonction publique belge. Vos droits dépendent notamment de votre statut, des conditions de votre contrat et des règles propres à votre administration. En cas de doute, demandez un décompte détaillé à votre service du personnel.

Relisez votre contrat, le règlement du personnel et les règles propres à votre service.

Relisez attentivement votre contrat, le règlement du personnel et les règles propres à votre service : les conditions liées à la fin d’un engagement peuvent varier d’une administration à l’autre. Vérifiez notamment la durée prévue, les modalités de rupture et les éventuelles indemnités mentionnées. En cas de doute, demandez une explication écrite à votre service des ressources humaines ou à votre syndicat.

En cas de fin anticipée d’un contrat à durée déterminée, vérifiez vos droits à une indemnité.

En cas de rupture anticipée d’un contrat à durée déterminée, ne partez pas du principe qu’une prime de précarité est automatiquement due : vérifiez votre contrat et les règles applicables à votre administration. Selon les circonstances de la rupture et votre statut, une indemnité peut éventuellement être prévue. Demandez un décompte écrit à votre service du personnel ou prenez conseil auprès de votre syndicat.

Demandez une confirmation écrite au service du personnel ou à votre syndicat.

Pour éviter toute mauvaise surprise, demandez une confirmation écrite au service du personnel concernant les sommes qui vous seraient dues à la fin de votre contrat, ainsi que les règles appliquées à votre situation. Vous pourrez ainsi conserver une trace claire de la réponse et vérifier les informations reçues. En cas de doute ou de désaccord, votre syndicat peut également vous aider à examiner votre contrat ou votre statut et à comprendre vos droits.

Agissez rapidement

Agissez rapidement : dès la fin de votre contrat ou si vous constatez qu’un montant semble manquer, rassemblez votre contrat, vos fiches de paie et le décompte de fin d’engagement, puis contactez sans tarder le service des ressources humaines ou un syndicat. Les délais pour contester une décision ou faire valoir certains droits peuvent être limités. Demandez une réponse écrite et vérifiez les règles applicables à votre administration, car il n’existe pas de prime de précarité générale automatiquement due dans toute la fonction publique belge.
prime précarité cdd fonction publique

Prime de précarité après un CDD dans la fonction publique belge : quels sont vos droits ?

Prime de précarité après un CDD dans la fonction publique : quelles règles en Belgique ?

À la fin d’un contrat à durée déterminée (CDD), il est naturel de se demander si une indemnité supplémentaire est due. En Belgique, la réponse dépend notamment du statut de la personne concernée et des règles applicables à son employeur. Contrairement à ce que laisse entendre l’expression « prime de précarité », il n’existe pas de prime générale automatiquement accordée à toute personne dont le CDD prend fin dans la fonction publique belge.

La prime de précarité existe-t-elle en Belgique ?

En règle générale, un CDD prend fin à la date convenue, sans qu’une indemnité de fin de contrat soit automatiquement versée pour compenser la précarité de l’emploi. La fin normale du contrat ne donne donc pas, à elle seule, droit à une « prime de précarité » comparable à celle prévue dans certains pays voisins.

Il faut toutefois vérifier les règles propres à l’employeur et au secteur concerné. Les conditions peuvent varier selon qu’il s’agit, par exemple, d’un service fédéral, d’une administration régionale ou communautaire, d’une commune, d’un CPAS, d’un hôpital public ou d’un établissement d’enseignement. Une convention, un statut ou un règlement applicable peut prévoir des avantages particuliers.

Contractuel ou statutaire : une distinction importante

Dans la fonction publique belge, une personne engagée sous contrat de travail est généralement appelée agente contractuelle. Sa situation se distingue de celle d’une agente statutaire, nommée selon un régime propre à la fonction publique. Les règles applicables à la fin de l’engagement ne sont pas nécessairement les mêmes.

Un CDD concerne normalement un engagement contractuel. Pour connaître les droits liés à sa fin, il faut donc examiner le contrat, les règles de droit du travail applicables ainsi que les dispositions propres à l’administration ou à l’organisme employeur.

Que faut-il vérifier à la fin du CDD ?

Même en l’absence de prime de précarité générale, plusieurs éléments peuvent être dus ou doivent être vérifiés lors du décompte final :

  • la rémunération jusqu’au dernier jour couvert par le contrat ;
  • le paiement des sommes encore dues, comme certains arriérés ou suppléments ;
  • le pécule de vacances, selon le régime applicable ;
  • une éventuelle prime de fin d’année, si les règles de l’employeur et les conditions d’octroi le prévoient ;
  • les documents sociaux nécessaires après la fin de l’emploi.

Ces éléments ne constituent pas automatiquement une indemnité de précarité : leur existence et leur calcul dépendent de règles distinctes.

Et si le contrat prend fin avant la date prévue ?

La situation est différente lorsque l’employeur met fin au CDD avant son échéance. Une rupture anticipée peut entraîner des conséquences financières, qui dépendent notamment de la date de rupture, des clauses du contrat et des règles applicables. Il ne faut pas confondre cette éventuelle indemnité liée à une rupture anticipée avec une prime versée à la fin normale du contrat.

En cas de rupture anticipée, demandez à l’employeur de préciser par écrit le motif et le mode de calcul des sommes versées. Si le montant paraît incorrect ou si la situation est contestée, un syndicat, un service juridique ou le Contrôle des lois sociales peut vous renseigner sur les démarches à envisager.

À ne pas confondre avec la France

L’expression « prime de précarité » est souvent utilisée pour parler de l’indemnité de fin de contrat prévue dans certains cas en France. Les règles françaises ne s’appliquent pas automatiquement à un emploi exercé en Belgique auprès d’un employeur public belge. La loi applicable dépend notamment de l’employeur et du cadre juridique de l’engagement.

Que faire concrètement ?

  1. Relisez votre contrat et les documents relatifs à votre engagement.
  2. Demandez au service du personnel le détail de votre décompte final.
  3. Vérifiez les règles concernant le pécule de vacances et la prime de fin d’année dans votre organisme.
  4. En cas de rupture avant l’échéance ou de désaccord, demandez conseil à un syndicat ou à un professionnel du droit du travail.

En résumé

En Belgique, la fin normale d’un CDD dans la fonction publique n’ouvre généralement pas droit à une prime de précarité automatique. Des montants peuvent néanmoins rester dus au titre de la rémunération, des vacances ou d’avantages prévus par les règles propres à l’employeur. La situation doit être examinée au regard du contrat et du statut applicable.

Les informations présentées dans cet article sont générales et ne remplacent pas un conseil juridique adapté à votre situation.


Prime de précarité en fin de CDD dans la fonction publique belge : 5 conseils pour vérifier vos droits

  1. Ne présumez pas qu’une prime de précarité est automatiquement due en Belgique.
  2. Vérifiez votre contrat et les règles propres à votre administration.
  3. Demandez au service du personnel le détail des indemnités de fin de CDD.
  4. Conservez contrats, fiches de paie et courriers liés à votre emploi.
  5. En cas de doute, consultez un syndicat ou le service juridique compétent.

Ne présumez pas qu’une prime de précarité est automatiquement due en Belgique.

Ne partez pas du principe qu’une prime de précarité est automatiquement due à la fin d’un CDD dans la fonction publique belge. En règle générale, la fin normale du contrat n’ouvre pas, à elle seule, un droit à une indemnité de ce type. Vérifiez plutôt votre contrat ainsi que les règles propres à votre employeur public : elles peuvent prévoir d’autres montants, comme un pécule de vacances ou une prime de fin d’année, sous certaines conditions.

Vérifiez votre contrat et les règles propres à votre administration.

Vérifiez attentivement votre contrat ainsi que les règles propres à votre administration : les conditions liées à la fin d’un CDD peuvent varier selon l’employeur public et le régime applicable. Le service du personnel pourra vous préciser si une prime ou un autre avantage est prévu et quelles démarches effectuer.

Demandez au service du personnel le détail des indemnités de fin de CDD.

À la fin de votre CDD, demandez au service du personnel un décompte détaillé des sommes qui vous sont dues. Vous pourrez ainsi vérifier la rémunération finale, le pécule de vacances et les éventuelles primes prévues par les règles de votre administration. La fin normale du contrat ne donne pas nécessairement droit à une prime de précarité : demandez donc quelles dispositions s’appliquent précisément à votre situation.

Conservez contrats, fiches de paie et courriers liés à votre emploi.

Conservez soigneusement vos contrats, vos fiches de paie et tous les courriers liés à votre emploi dans la fonction publique. Ces documents peuvent vous aider à vérifier les conditions de votre CDD, les montants qui vous ont été versés et les règles applicables à la fin du contrat. En cas de question sur une éventuelle indemnité ou sur votre décompte final, ils faciliteront vos démarches auprès du service du personnel, de votre syndicat ou d’un conseiller juridique.

En cas de doute, consultez un syndicat ou le service juridique compétent.

En cas de doute sur vos droits à la fin d’un CDD dans la fonction publique, prenez conseil auprès de votre syndicat ou du service juridique compétent. Ces interlocuteurs pourront examiner votre contrat, les règles applicables à votre employeur et votre décompte final, afin de vous indiquer si une indemnité ou d’autres sommes vous sont dues.

prime précarité cdd

Prime de précarité en CDD : quels droits en Belgique ?

Prime de précarité en CDD : que prévoit la loi en Belgique ?

Vous travaillez sous contrat à durée déterminée (CDD) et vous vous demandez si vous avez droit à une prime de précarité à la fin de votre contrat ? En Belgique, il n’existe pas de prime légale générale équivalente à celle prévue en France. La fin d’un CDD peut toutefois donner lieu à d’autres paiements, selon votre situation, votre statut et le secteur dans lequel vous travaillez.

La prime de précarité française n’est pas une règle belge

En France, certains travailleurs en CDD ont droit à une indemnité de fin de contrat appelée « prime de précarité ». Cette règle ne s’applique pas automatiquement en Belgique. Un employeur belge ne doit donc pas, en principe, verser une prime simplement parce qu’un CDD arrive à son terme.

Des dispositions sectorielles ou des accords particuliers peuvent néanmoins prévoir un avantage de fin d’année ou une autre indemnité. Il est utile de vérifier votre contrat de travail et les règles de votre commission paritaire.

Que se passe-t-il à la fin d’un CDD en Belgique ?

Un CDD prend normalement fin à la date convenue, sans qu’un préavis soit nécessaire. À cette échéance, l’employeur ne doit pas payer d’indemnité de rupture au seul motif que le contrat se termine, sauf si une règle particulière prévoit le contraire.

La fin du contrat ne supprime pas le droit aux sommes déjà dues. Selon votre situation, le décompte final peut notamment comprendre :

  • le salaire restant dû jusqu’au dernier jour de travail ;
  • le pécule de vacances ou le solde de vacances auquel vous avez droit ;
  • une prime de fin d’année, si les règles de votre secteur ou votre contrat la prévoient et si vous remplissez les conditions ;
  • des frais ou avantages encore dus, conformément aux accords applicables.

Les modalités de paiement des vacances diffèrent notamment selon que vous êtes employé ou ouvrier. Pour connaître le montant exact, consultez votre décompte final et, si nécessaire, votre secrétariat social ou votre caisse de vacances.

Que se passe-t-il si le CDD est rompu avant son terme ?

La rupture anticipée est différente de l’arrivée normale à la date prévue. Dans certaines limites, le contrat peut être rompu avec un préavis pendant la première moitié de sa durée, cette période étant limitée à six mois. Les règles dépendent notamment de la durée du contrat et du moment où la rupture est notifiée.

En dehors de cette possibilité, une partie qui met fin unilatéralement au CDD avant l’échéance peut devoir payer une indemnité. Celle-ci correspond en principe à la rémunération qui aurait été due jusqu’à la fin du contrat, avec un plafond légal. Le calcul peut être complexe : vérifiez les dates, les modalités de rupture et les dispositions applicables avant de conclure qu’une somme est due.

La prime de fin d’année est-elle automatique ?

Non. Une prime de fin d’année n’est pas automatiquement due à toute personne qui termine un CDD. Son existence, son montant et ses conditions dépendent souvent de la commission paritaire, d’une convention collective de travail (CCT), du contrat ou d’un usage applicable dans l’entreprise. Des critères tels que l’ancienneté ou la présence à une date déterminée peuvent intervenir.

Pour vérifier vos droits, identifiez votre commission paritaire — elle figure généralement sur vos documents de paie — puis consultez les règles sectorielles ou demandez conseil à votre syndicat, à votre secrétariat social ou au Contrôle des lois sociales.

Quels documents demander à la fin du contrat ?

À la fin de la relation de travail, demandez ou vérifiez les documents sociaux qui vous concernent, notamment le décompte final et le formulaire C4 destiné à vos démarches auprès de l’assurance chômage. Le C4 ne signifie pas, à lui seul, que vous avez automatiquement droit aux allocations : l’ONEM examine les conditions applicables à votre situation.

En résumé

En Belgique, il n’y a pas de prime de précarité générale versée automatiquement à la fin d’un CDD, contrairement à ce qui existe dans certains cas en France. Vous pouvez néanmoins avoir droit à votre salaire restant, à des sommes liées aux vacances et, selon votre secteur ou votre contrat, à une prime de fin d’année. Une rupture avant l’échéance peut, quant à elle, entraîner une indemnité spécifique.

Les droits peuvent varier selon le contrat, le statut du travailleur et les règles sectorielles. En cas de doute sur un montant ou une rupture anticipée, faites vérifier votre situation par un professionnel ou un service compétent.


Prime de précarité en CDD : calcul, conditions d’octroi et exceptions

  1. Comment est calculé la prime de précarité CDD ?
  2. Comment savoir si j’ai droit à la prime de précarité ?
  3. Quelle est la prime de précarité pour un CDD ?
  4. Quand la prime de précarité n’est pas due ?
  5. Comment calculer la prime précarité fin CDD ?

Comment est calculé la prime de précarité CDD ?

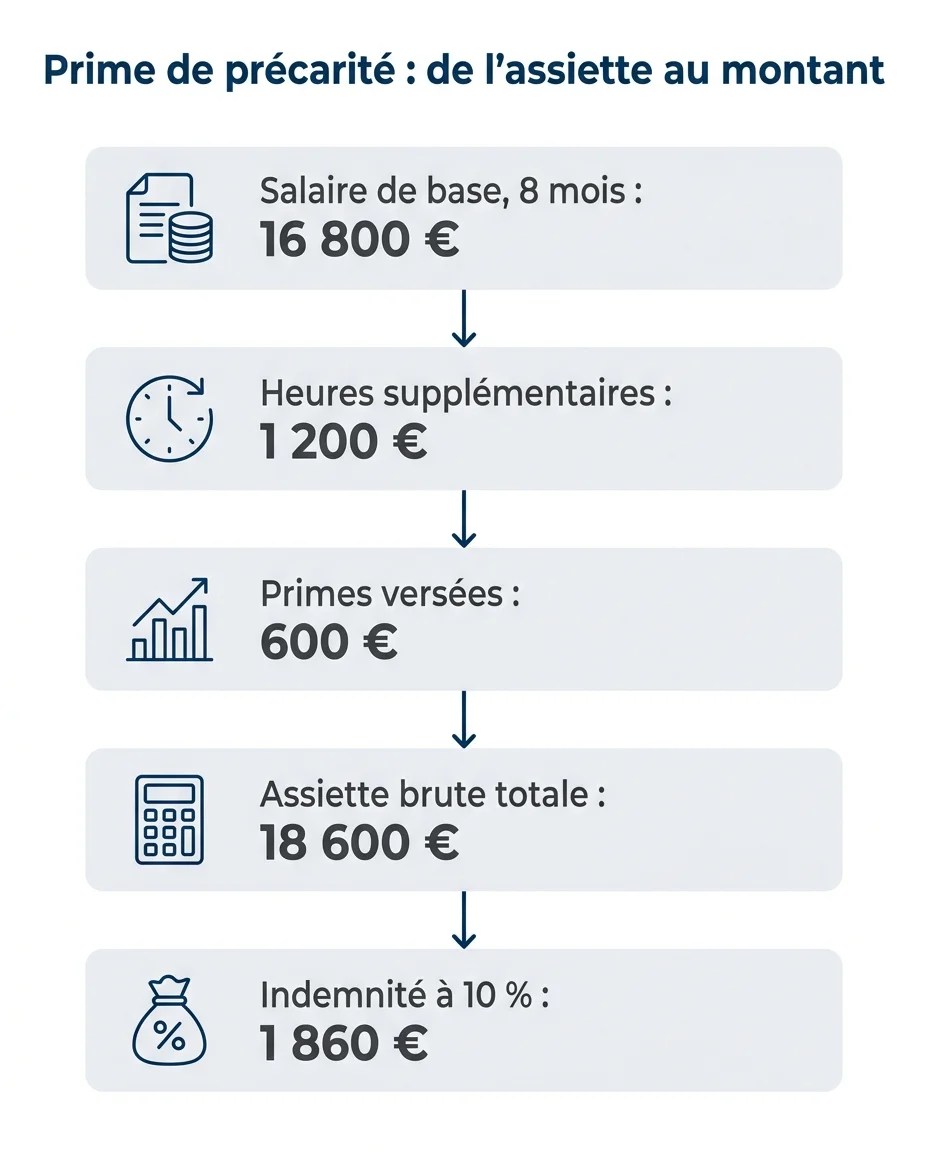
En Belgique, aucune prime de précarité n’est automatiquement due à la fin d’un CDD : son montant ne se calcule donc pas selon une formule générale. Une prime de fin d’année ou une indemnité peut toutefois être prévue par votre contrat ou les règles de votre commission paritaire. À titre de comparaison, en France, l’indemnité de fin de contrat correspond généralement à 10 % de la rémunération brute totale versée pendant le CDD, sous réserve d’exceptions.

Comment savoir si j’ai droit à la prime de précarité ?

En Belgique, il n’existe pas de prime de précarité générale automatiquement due à la fin d’un CDD, contrairement à la règle applicable en France. Pour savoir si une prime vous est tout de même due, vérifiez votre contrat de travail et les règles de votre commission paritaire : une CCT ou un accord d’entreprise peut prévoir une prime de fin d’année ou un autre avantage, parfois sous certaines conditions d’ancienneté ou de présence. En cas de doute, demandez conseil à votre syndicat, à votre secrétariat social ou au Contrôle des lois sociales.

Quelle est la prime de précarité pour un CDD ?

En Belgique, il n’existe pas de prime de précarité légale versée automatiquement à la fin d’un CDD, contrairement à la règle applicable dans certains cas en France. Vous pouvez toutefois avoir droit à d’autres sommes, comme votre salaire restant dû, le pécule de vacances ou une prime de fin d’année prévue par votre secteur, votre contrat ou une convention collective. Vérifiez les règles de votre commission paritaire et votre décompte final pour connaître vos droits.

Quand la prime de précarité n’est pas due ?

En Belgique, aucune prime de précarité n’est automatiquement due à la fin d’un CDD : elle n’est donc pas payable simplement parce que le contrat arrive à son terme. Une indemnité ou une prime peut toutefois être prévue par votre contrat, une convention collective ou les règles de votre secteur. Vérifiez ces dispositions, car une prime de fin d’année éventuelle est distincte d’une prime de précarité.

Comment calculer la prime précarité fin CDD ?

En Belgique, il n’existe pas de prime de précarité légale versée automatiquement à la fin d’un CDD : il n’y a donc pas de pourcentage général à appliquer pour la calculer. Vérifiez votre contrat de travail et les règles de votre commission paritaire, qui peuvent prévoir une prime ou un autre avantage. Cette prime ne doit pas être confondue avec le salaire restant dû, le pécule de vacances ou une éventuelle prime de fin d’année. Si votre contrat relève du droit français, les règles peuvent être différentes.

prime précarité

Prime de précarité en Belgique : ce qu’il faut savoir

Prime de précarité : existe-t-elle en Belgique ?

La « prime de précarité » est une indemnité versée, dans certaines situations, à la fin d’un contrat de travail à durée déterminée. L’expression est surtout utilisée en France. En Belgique, il n’existe pas de prime générale de précarité automatiquement due à tout travailleur lorsque son contrat temporaire arrive à son terme.

La règle en Belgique

En principe, un contrat de travail à durée déterminée prend fin à la date convenue, sans qu’une indemnité de fin de contrat soit automatiquement versée. L’absence de prime de précarité ne signifie toutefois pas que le travailleur perd ses autres droits : le salaire restant dû et les éventuels avantages prévus par le contrat ou les règles sectorielles doivent être réglés.

La situation peut être différente si le contrat est rompu avant son échéance. Une rupture anticipée peut entraîner le paiement d’une indemnité, selon le moment de la rupture, la durée du contrat et les circonstances. Il est donc utile de vérifier les conditions du contrat et les règles applicables avant de conclure qu’aucune somme n’est due.

Les travailleurs intérimaires

Les travailleurs intérimaires peuvent, sous certaines conditions, avoir droit à une prime de fin d’année via le Fonds social pour les intérimaires. Cette prime n’est pas une « prime de précarité » au sens français : elle dépend notamment des prestations effectuées pendant une période de référence et des règles du secteur. Le Fonds social ou l’agence d’intérim peut confirmer les conditions applicables à chaque situation.

D’autres droits peuvent également entrer en jeu, comme le pécule de vacances, les jours fériés rémunérés ou une prime prévue par une convention collective de travail. Les règles varient selon le statut du travailleur, le secteur et le type de contrat.

La différence avec la France

En France, une indemnité de fin de contrat — souvent appelée prime de précarité — est généralement prévue pour certains contrats à durée déterminée. Son montant et les exceptions sont fixés par la législation française. Ces règles ne s’appliquent pas automatiquement aux contrats de travail belges.

Il est donc important de ne pas transposer un montant ou une règle française à une situation professionnelle en Belgique. Le lieu de travail, le droit applicable et le statut du travailleur sont déterminants.

Que faire si vous pensez avoir droit à une indemnité ?

  • Relisez votre contrat et vérifiez la date de fin ainsi que les clauses relatives à une rupture anticipée.
  • Demandez à votre employeur ou à votre agence d’intérim le détail du décompte final.
  • Consultez votre secrétariat social, votre syndicat ou le Fonds social compétent pour connaître les règles de votre secteur.
  • En cas de désaccord, demandez conseil à un professionnel du droit du travail ou au Contrôle des lois sociales.

En résumé : en Belgique, il n’y a pas de prime de précarité générale automatiquement payée à la fin d’un contrat temporaire. Des indemnités ou primes peuvent néanmoins être dues dans certaines circonstances ou en vertu de règles sectorielles. Chaque situation doit être examinée selon le contrat et les dispositions applicables.

Ces informations sont générales et ne remplacent pas un conseil juridique adapté à votre situation.


Prime de précarité en Belgique : vos questions sur les primes et indemnités de fin de contrat

  1. La prime de précarité existe-t-elle en Belgique ?
  2. Ai-je droit à une prime lorsque mon contrat à durée déterminée prend fin ?
  3. Quel montant peut représenter la prime de précarité en Belgique ?
  4. Une indemnité est-elle due si mon employeur met fin à mon contrat avant son échéance ?
  5. Les travailleurs intérimaires ont-ils droit à une prime de fin d’année en Belgique ?
  6. Comment vérifier si une prime ou une indemnité m’est due à la fin de mon contrat ?

La prime de précarité existe-t-elle en Belgique ?

En Belgique, il n’existe pas de prime de précarité générale automatiquement versée à la fin d’un contrat à durée déterminée, contrairement à ce qui est souvent prévu en France. Le travailleur conserve toutefois ses autres droits, comme le paiement du salaire dû, et peut avoir droit à une indemnité si le contrat est rompu avant son terme ou à une prime prévue par son secteur. Les règles dépendent donc du contrat, du statut et de la commission paritaire applicable.

Ai-je droit à une prime lorsque mon contrat à durée déterminée prend fin ?

En Belgique, la fin normale d’un contrat à durée déterminée ne donne généralement pas droit à une prime de précarité automatique. Vous avez toutefois droit au paiement de votre salaire restant dû et, selon votre situation, à d’autres montants comme le pécule de vacances ou une prime prévue par votre secteur. Si votre contrat est rompu avant son échéance, une indemnité peut être due. Vérifiez votre contrat et demandez conseil à votre syndicat, à votre secrétariat social ou à votre agence d’intérim.

Quel montant peut représenter la prime de précarité en Belgique ?

En Belgique, il n’existe pas de montant fixe pour une « prime de précarité », car aucune prime générale n’est automatiquement due à la fin d’un contrat temporaire. Le montant éventuel dépend de la situation : une rupture anticipée du contrat peut, par exemple, ouvrir le droit à une indemnité calculée selon les règles applicables, tandis que certains travailleurs intérimaires peuvent bénéficier d’une prime de fin d’année s’ils remplissent les conditions du secteur. Vérifiez votre contrat et renseignez-vous auprès de votre employeur, de votre syndicat ou du fonds sectoriel compétent.

Une indemnité est-elle due si mon employeur met fin à mon contrat avant son échéance ?

Oui, une indemnité peut être due, mais cela dépend notamment de la date de votre contrat et du moment où il est rompu. Pour la plupart des contrats à durée déterminée conclus depuis le 1er janvier 2014, l’employeur peut le rompre avec préavis pendant la première moitié de la durée prévue, sans dépasser six mois. Après cette période, une rupture anticipée sans motif grave peut entraîner une indemnité correspondant en principe à la rémunération qui aurait été due jusqu’au terme, avec un plafond légal. Vérifiez les modalités de rupture et votre décompte final auprès de votre syndicat, de votre secrétariat social ou du Contrôle des lois sociales.

Les travailleurs intérimaires ont-ils droit à une prime de fin d’année en Belgique ?

Oui, les travailleurs intérimaires peuvent avoir droit à une prime de fin d’année en Belgique, à condition de remplir les critères fixés par le Fonds social pour les intérimaires. En règle générale, il faut avoir presté un nombre minimum de jours ou d’heures comme intérimaire pendant la période de référence, qui s’étend habituellement du 1er juillet au 30 juin. Les conditions précises pouvant dépendre de la situation du travailleur, il est conseillé de vérifier son admissibilité auprès du Fonds social ou de son agence d’intérim.

Comment vérifier si une prime ou une indemnité m’est due à la fin de mon contrat ?

Pour vérifier si une prime ou une indemnité vous est due à la fin de votre contrat, relisez votre contrat de travail et examinez votre décompte final, puis renseignez-vous sur les règles applicables à votre secteur et à votre statut, notamment les conventions collectives de travail. En Belgique, aucune prime de précarité générale n’est automatiquement prévue pour tout contrat temporaire, mais une indemnité peut être due, par exemple, en cas de rupture anticipée ou en vertu de règles sectorielles. En cas de doute, demandez une explication écrite à votre employeur ou à votre agence d’intérim, et contactez votre syndicat, votre secrétariat social ou le Contrôle des lois sociales.

prime prof

Prime prof en Belgique : conditions, bénéficiaires et démarches à connaître

Prime prof : quelles primes pour les enseignants en Belgique ?

Vous cherchez des informations sur une « prime prof » en Belgique ? Cette expression est souvent utilisée pour parler d’un complément de rémunération destiné aux enseignants. Il n’existe toutefois pas nécessairement une prime unique portant officiellement ce nom : les montants et les conditions dépendent notamment du pouvoir organisateur, du réseau, du statut et de la Communauté compétente.

Que désigne la « prime prof » ?

Selon le contexte, la « prime prof » peut désigner une prime de fin d’année, une allocation ou un autre avantage lié à la fonction. Elle peut aussi faire référence à une mesure temporaire mise en place pour certains membres du personnel de l’enseignement. Il est donc important de vérifier le nom officiel de la prime dont il est question.

En Belgique, l’enseignement relève principalement des Communautés. Les règles peuvent dès lors différer entre la Fédération Wallonie-Bruxelles, la Communauté flamande et la Communauté germanophone. Le statut de l’enseignant — nommé, engagé à titre temporaire ou contractuel, par exemple — ainsi que la fonction exercée peuvent également avoir une influence.

Qui peut y avoir droit ?

L’accès à une prime dépend des règles applicables à la mesure concernée. Parmi les éléments susceptibles d’être pris en compte, on retrouve :

  • le type d’établissement et le pouvoir organisateur ;
  • le statut et la fonction exercée ;
  • la durée des prestations pendant la période de référence ;
  • le régime de travail, à temps plein ou à temps partiel ;
  • les dispositions prévues par les textes réglementaires ou les accords applicables.

Une prime peut être réduite au prorata des prestations ou soumise à des conditions particulières. Il vaut mieux ne pas se fier uniquement à une appellation trouvée en ligne : deux primes portant des noms proches peuvent avoir des règles différentes.

Comment vérifier si vous êtes concerné ?

  1. Consultez votre fiche de paie. Le versement d’une prime ou d’une allocation y est généralement indiqué sous une rubrique précise.
  2. Contactez le service du personnel ou votre pouvoir organisateur. Demandez le nom officiel de la prime, ses conditions et la période de référence.
  3. Vérifiez les informations de votre Communauté. Les sites et services officiels de l’enseignement fournissent les règles propres au régime concerné.
  4. Demandez conseil à votre syndicat, si nécessaire. Il pourra vous aider à vérifier votre situation individuelle et à comprendre un calcul.

La prime est-elle imposable ?

Un complément de rémunération versé dans le cadre d’un emploi est généralement repris dans les revenus professionnels. Le montant net perçu peut donc être inférieur au montant brut annoncé, notamment en raison des retenues sociales et du précompte professionnel. Le traitement exact dépend de la nature du paiement. Pour une réponse adaptée à votre situation, consultez votre fiche fiscale ou demandez confirmation à votre employeur.

À retenir

La « prime prof » n’est pas forcément une prime uniforme accordée à tous les enseignants en Belgique. Son existence, son montant et ses conditions peuvent varier selon la Communauté, l’employeur, le statut et les prestations. Pour obtenir une information fiable, recherchez la dénomination officielle de la prime et faites vérifier votre situation par le service du personnel ou l’autorité compétente.


Prime prof : 8 conseils pour vérifier vos droits et vos démarches

  1. Vérifiez les conditions d’octroi auprès de votre pouvoir organisateur.
  2. Consultez votre statut et votre ancienneté.
  3. Confirmez la période de référence applicable.
  4. Rassemblez vos fiches de paie et justificatifs.
  5. Respectez les délais de demande éventuels.
  6. Vérifiez le montant sur votre fiche de paie.
  7. Tenez compte des retenues fiscales et sociales.
  8. En cas de doute, contactez votre secrétariat ou votre syndicat.

Vérifiez les conditions d’octroi auprès de votre pouvoir organisateur.

Vérifiez toujours les conditions d’octroi de la prime auprès de votre pouvoir organisateur. Les critères, les délais et les documents à fournir peuvent varier selon le réseau, votre statut et votre situation professionnelle. En cas de doute, demandez une confirmation écrite au service du personnel afin de savoir si vous êtes éligible et quelles démarches entreprendre.

Consultez votre statut et votre ancienneté.

Consultez votre statut et votre ancienneté pour vérifier si vous remplissez les conditions d’octroi de la prime prof. Votre statut — par exemple, temporaire, contractuel ou nommé — ainsi que le nombre d’années de service peuvent influencer votre admissibilité et le montant auquel vous pourriez avoir droit. En cas de doute, demandez confirmation à votre service du personnel ou à votre pouvoir organisateur.

Confirmez la période de référence applicable.

Confirmez la période de référence applicable à la prime prof auprès de votre service du personnel ou de votre pouvoir organisateur. Elle détermine les prestations prises en compte pour calculer votre droit et, le cas échéant, le montant de la prime. Vérifiez également si les périodes de remplacement, les absences ou un changement de régime de travail sont inclus dans le calcul.

Rassemblez vos fiches de paie et justificatifs.

Rassemblez vos fiches de paie et les justificatifs utiles avant de vérifier votre droit à une prime prof. Ces documents permettent de contrôler votre statut, votre régime de travail, vos périodes de prestations et les éventuelles retenues. Gardez également les communications de votre employeur ou de votre pouvoir organisateur : elles peuvent préciser le nom de la prime et les conditions d’octroi.

Respectez les délais de demande éventuels.

Respectez les délais de demande éventuels : certaines primes doivent être sollicitées avant une date précise, tandis que d’autres sont accordées automatiquement si vous remplissez les conditions. Vérifiez les modalités auprès de votre service du personnel ou de l’autorité compétente et, si une demande est nécessaire, transmettez-la à temps avec tous les documents requis.

Vérifiez le montant sur votre fiche de paie.

Vérifiez le montant de votre prime prof sur votre fiche de paie : vous y trouverez le détail du versement, généralement indiqué comme prime ou allocation. Regardez si le montant est brut ou net et comparez-le, si nécessaire, aux informations communiquées par votre employeur ou votre pouvoir organisateur. En cas de doute, contactez le service du personnel pour obtenir une explication.

Tenez compte des retenues fiscales et sociales.

Lorsque vous estimez le montant de votre prime prof, ne vous basez pas uniquement sur le montant brut annoncé. Des retenues sociales et fiscales peuvent s’appliquer, si bien que la somme versée sur votre compte sera généralement inférieure. Le montant net dépend notamment de la nature de la prime et de votre situation personnelle. Consultez votre fiche de paie pour vérifier les retenues effectuées et, en cas de doute, adressez-vous au service du personnel.

En cas de doute, contactez votre secrétariat ou votre syndicat.

En cas de doute sur votre droit à la prime prof, son montant ou les démarches à effectuer, contactez le secrétariat de votre établissement ou votre syndicat. Ils pourront vérifier les règles qui s’appliquent à votre situation et vous indiquer les documents éventuellement nécessaires.

prime pour poele a granule gouvernement

Prime pour poêle à granulés : quelles aides du gouvernement en Belgique ?

Prime pour poêle à granulés : quelles aides du gouvernement en Belgique ?

Vous envisagez d’installer un poêle à granulés et cherchez une prime gouvernementale pour réduire le coût des travaux ? En Belgique, les aides au chauffage dépendent principalement de la Région où se trouve le logement. Les règles, les montants et les équipements admissibles peuvent aussi changer d’une année à l’autre.

Il n’existe donc pas de prime fédérale unique accordée automatiquement pour l’achat d’un poêle à pellets. Avant de commander l’appareil, vérifiez les dispositifs en vigueur en Wallonie, à Bruxelles ou en Flandre, ainsi que les éventuelles aides communales.

Une prime pour poêle à granulés est-elle disponible dans votre Région ?

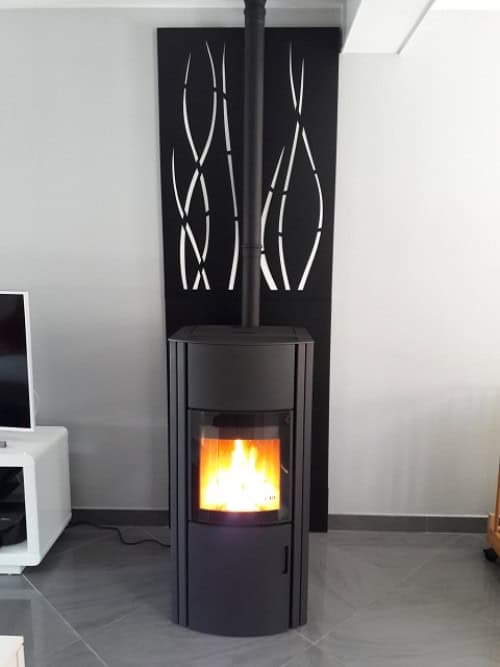
Un poêle à granulés est un appareil de chauffage local. Il ne doit pas être confondu avec une chaudière à pellets, qui alimente généralement un circuit de chauffage central. Cette distinction est importante : les primes régionales peuvent viser certaines catégories d’installations sans couvrir les autres.

  • En Wallonie : les primes liées à la rénovation et au chauffage évoluent régulièrement. Vérifiez si le dispositif en vigueur couvre bien un poêle à pellets, et pas uniquement une chaudière ou un autre système de chauffage. Les conditions peuvent notamment dépendre du logement, des revenus du ménage et des caractéristiques de l’installation.
  • À Bruxelles : les aides à la rénovation sont soumises à des règles et à des périodes de demande spécifiques. La disponibilité des primes peut dépendre du budget régional et du type de travaux. Confirmez que l’achat et la pose d’un poêle à granulés sont admissibles avant d’engager les dépenses.
  • En Flandre : les aides sont regroupées dans différents dispositifs de rénovation, dont les conditions sont susceptibles d’être adaptées. Consultez les informations officielles pour savoir si un poêle à pellets figure parmi les travaux subsidiés.

Dans les trois Régions, une aide communale peut parfois compléter les dispositifs régionaux. Les communes fixent leurs propres conditions et peuvent limiter le nombre de demandes ou le budget disponible.

Quelles conditions peuvent s’appliquer ?

Lorsqu’une prime est proposée, elle peut être soumise à plusieurs critères. Selon le programme, il peut être nécessaire de :

  • faire installer l’appareil par un professionnel enregistré ou qualifié ;
  • choisir un modèle répondant à des exigences de rendement et d’émissions ;
  • respecter les règles de ventilation, de raccordement et d’évacuation des fumées ;
  • faire réaliser les travaux dans un logement situé dans la Région concernée ;
  • introduire la demande dans un délai déterminé et fournir les justificatifs nécessaires ;
  • obtenir un audit ou une autorisation préalable, si le régime applicable l’impose.

Ne partez pas du principe que la prime est acquise dès que le devis est signé. Certains régimes exigent une démarche avant le début des travaux, tandis que d’autres prévoient une demande après l’installation. Les modalités exactes doivent être vérifiées sur le portail officiel de votre Région.

Comment vérifier votre droit à une prime ?

  1. Déterminez votre Région en fonction de l’adresse du logement où le poêle sera installé.
  2. Consultez le portail officiel des primes de cette Région et recherchez les catégories « chauffage », « biomasse », « poêle » ou « rénovation énergétique ».
  3. Demandez une confirmation écrite à l’administration ou au service compétent si la description des travaux ne précise pas clairement les poêles à granulés.
  4. Faites détailler le devis : modèle, puissance, rendement, coût de l’appareil, pose et éventuels travaux complémentaires.
  5. Conservez les documents : devis, facture, preuve de paiement, fiche technique, attestation de l’installateur et photos, si elles sont demandées.
  6. Respectez le délai de demande et les éventuelles étapes préalables imposées par le programme.

Attention aux informations périmées

Les primes à l’énergie sont régulièrement révisées. Une page commerciale, un ancien article ou une estimation en ligne peut encore mentionner un montant ou une aide qui n’est plus disponible. Avant de prendre une décision, vérifiez la date de mise à jour de l’information et consultez les sources officielles wallonnes, bruxelloises ou flamandes, ainsi que le site de votre commune.

Il est également utile de distinguer une prime d’une réduction fiscale ou d’un avantage lié à un autre type d’équipement. L’existence d’une aide pour une chaudière à pellets ne signifie pas automatiquement qu’un poêle à pellets est éligible.

Le poêle à pellets : un choix à évaluer dans son ensemble

Le montant de l’appareil ne représente qu’une partie du budget. Prévoyez aussi le coût de l’installation, du conduit de fumée, de l’entretien régulier, du ramonage et de l’approvisionnement en granulés. Le rendement réel dépendra notamment du dimensionnement, de la qualité de l’installation et de l’isolation du logement.

Un poêle à granulés émet également des particules et doit être utilisé et entretenu correctement. Comparez ses performances avec d’autres solutions de chauffage, en tenant compte de vos besoins, de la configuration du logement et des objectifs énergétiques applicables.

En résumé

Une prime pour poêle à granulés du gouvernement n’est pas garantie partout en Belgique. L’admissibilité dépend de votre Région, du type précis d’appareil et des règles en vigueur au moment de la demande. Vérifiez les conditions officielles avant de signer un devis ou de commencer les travaux, et demandez à votre installateur de préciser les caractéristiques techniques du poêle.


6 Conseils pour Obtenir une Prime pour Poêle à Granulés en Belgique

  1. Vérifiez les primes disponibles dans votre Région
  2. Consultez le site officiel régional avant de signer un devis.
  3. Vérifiez si la prime doit être demandée avant ou après l’installation.
  4. Confirmez que le poêle et l’installateur répondent aux critères techniques requis.
  5. Gardez les factures, preuves de paiement et documents de conformité.
  6. Renseignez-vous sur les plafonds de revenus et les conditions liées au logement.

Vérifiez les primes disponibles dans votre Région

Avant d’acheter un poêle à granulés, vérifiez les primes disponibles dans votre Région : les aides et leurs conditions diffèrent entre la Wallonie, Bruxelles et la Flandre, et peuvent changer au fil du temps. Consultez le portail officiel correspondant à votre lieu de résidence pour confirmer que le modèle et les travaux envisagés sont admissibles, ainsi que les démarches et délais à respecter.

Consultez le site officiel régional avant de signer un devis.

Avant de signer un devis pour votre poêle à granulés, consultez le site officiel de votre Région : les primes et leurs conditions diffèrent entre la Wallonie, Bruxelles et la Flandre, et peuvent évoluer. Vérifiez que le modèle envisagé et les travaux d’installation sont bien admissibles, ainsi que les éventuelles démarches à effectuer avant le début des travaux. En cas de doute, demandez confirmation à l’administration compétente afin d’éviter de compter sur une aide à laquelle vous n’auriez pas droit.

Vérifiez si la prime doit être demandée avant ou après l’installation.

Avant de faire installer votre poêle à granulés, vérifiez à quel moment la demande de prime doit être introduite. Selon la Région et le dispositif, il peut être nécessaire d’obtenir un accord préalable ou de déposer le dossier avant le début des travaux ; dans d’autres cas, la demande se fait après l’installation, avec la facture et les attestations requises. Respectez bien la procédure et les délais officiels : une demande introduite trop tard pourrait être refusée.

Confirmez que le poêle et l’installateur répondent aux critères techniques requis.

Avant de demander une prime, vérifiez que le modèle de poêle à granulés respecte les exigences techniques prévues par votre Région, notamment en matière de rendement et d’émissions. Assurez-vous également que l’installateur possède les qualifications ou l’agrément éventuellement exigés. Demandez-lui de préciser ces éléments dans le devis et de vous remettre les fiches techniques et attestations nécessaires : elles pourront être indispensables pour constituer votre dossier. Les critères variant selon la Région et le dispositif, confirmez-les auprès des autorités compétentes avant de commencer les travaux.

Gardez les factures, preuves de paiement et documents de conformité.

Conservez soigneusement les factures, les preuves de paiement et tous les documents de conformité liés à votre poêle à granulés. Ces pièces peuvent être demandées lors de l’introduction ou du contrôle de votre demande de prime et permettent de vérifier le coût des travaux, leur réalisation ainsi que le respect des exigences techniques. Pensez également à garder le devis détaillé, la fiche technique de l’appareil et les attestations de l’installateur, et à vérifier la liste exacte des justificatifs exigés par votre Région.

Renseignez-vous sur les plafonds de revenus et les conditions liées au logement.

Avant d’introduire une demande de prime pour un poêle à granulés, vérifiez les plafonds de revenus et les conditions applicables au logement dans votre Région. Le montant de l’aide, ou votre admissibilité, peut dépendre des revenus du ménage, de la composition familiale, de l’âge du bâtiment et de son affectation. Consultez les critères officiels en vigueur et préparez les justificatifs demandés, comme les avertissements-extraits de rôle et les documents relatifs au logement.

controle impots

Contrôle des impôts en Belgique : démarches et conseils pour bien se préparer

Contrôle des impôts en Belgique : comment se préparer ?

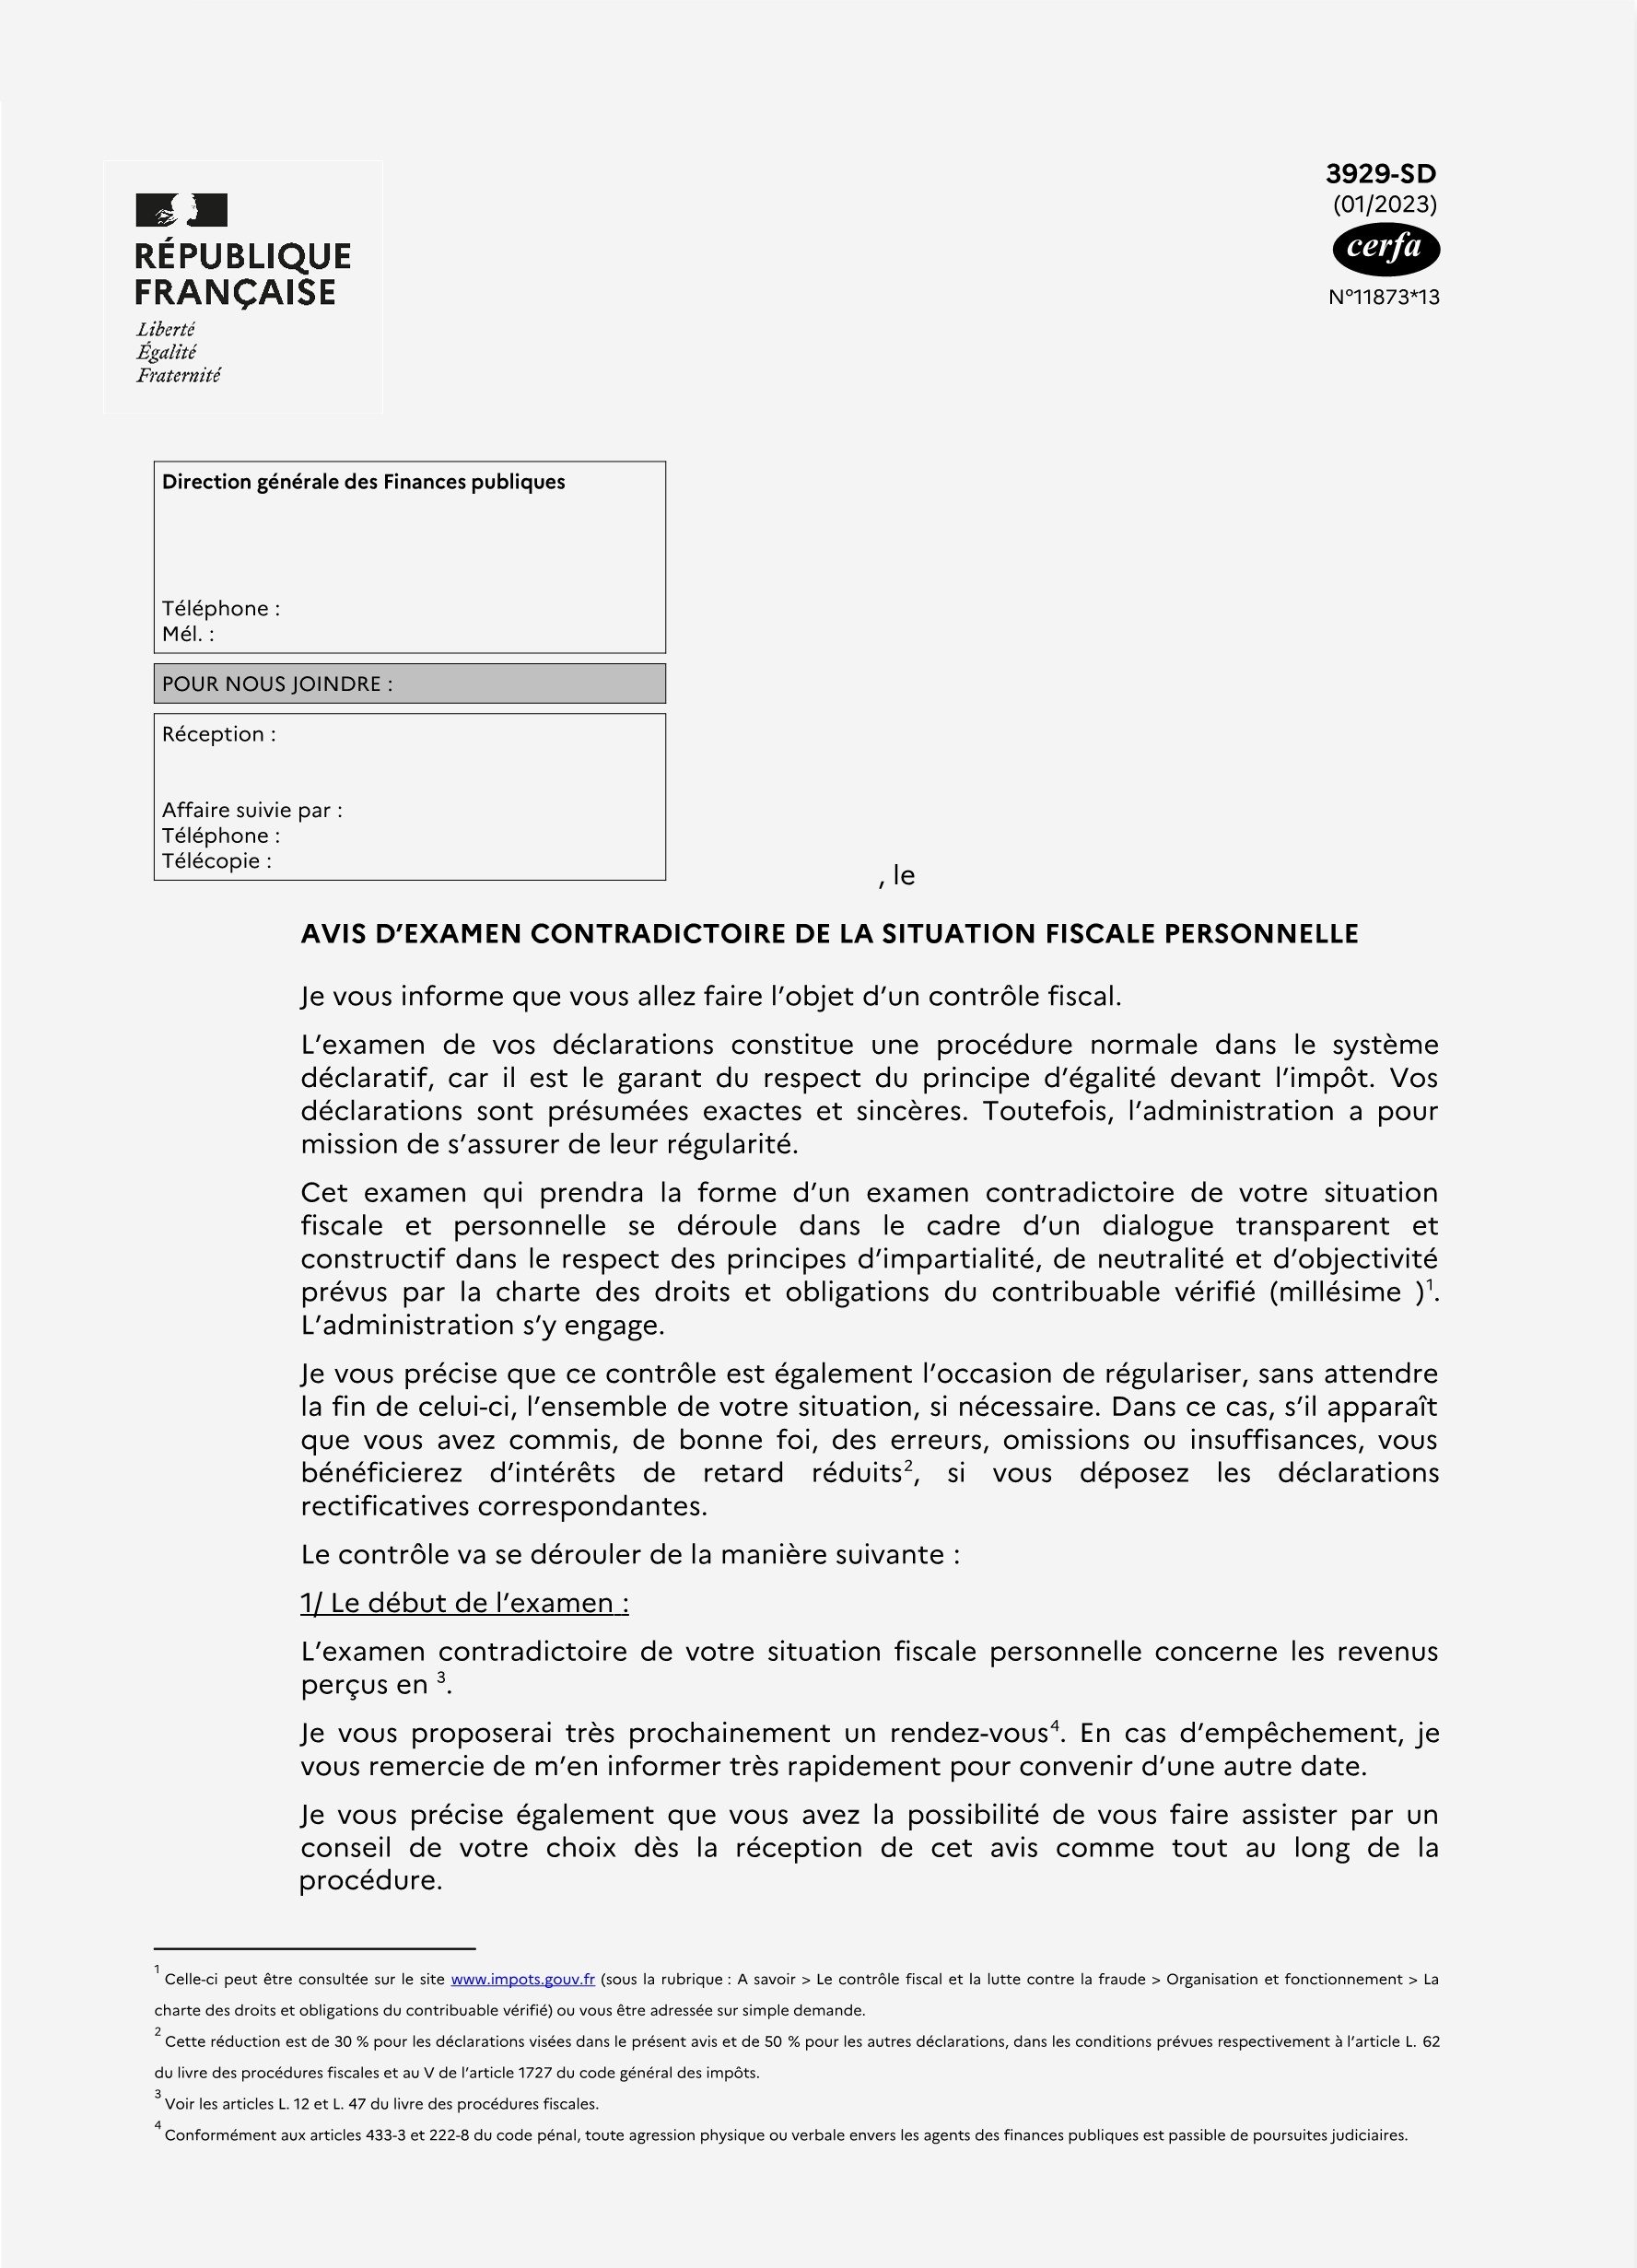
Recevoir un courrier du SPF Finances annonçant un contrôle fiscal peut être inquiétant. Pourtant, un contrôle ne signifie pas nécessairement qu’une erreur a été commise : l’administration vérifie que les déclarations et les montants indiqués sont exacts. Voici comment se déroule généralement un contrôle des impôts en Belgique et les bons réflexes à adopter.

Pourquoi le SPF Finances contrôle-t-il une déclaration ?

Le SPF Finances peut contrôler une déclaration pour différentes raisons : vérifier une information, examiner des frais professionnels, comparer des données reçues de tiers ou effectuer des contrôles dans le cadre de ses vérifications habituelles. Une demande de renseignements ne signifie donc pas, à elle seule, que l’administration vous soupçonne de fraude.

Un contrôle peut concerner l’impôt des personnes physiques, l’impôt des sociétés, la TVA ou d’autres obligations fiscales. Il peut être réalisé sur pièces, à partir des documents transmis, ou prendre la forme d’un contrôle dans les locaux d’une entreprise.

Comment se déroule un contrôle fiscal ?

Le contrôle commence souvent par un courrier ou une demande de renseignements précisant les éléments à vérifier et les documents à fournir. L’administration peut notamment demander des factures, des extraits de compte, des contrats, des justificatifs de frais ou des documents comptables.

Dans certains cas, un agent peut proposer un rendez-vous ou se rendre dans les locaux d’une entreprise. Les modalités d’accès et de contrôle dépendent de la situation et des règles applicables. En cas de visite à domicile ou de doute sur les pouvoirs de l’agent, demandez des précisions sur la base légale de la démarche et prenez conseil si nécessaire.

Lisez attentivement chaque courrier : il indique généralement les informations attendues, la manière de répondre et le délai à respecter. Les délais peuvent varier selon le type de demande et la procédure. En cas de difficulté à les respecter, contactez rapidement l’administration pour demander des explications ou, si cela est possible, un délai supplémentaire.

Quels documents préparer ?

Rassemblez les pièces en lien direct avec les questions posées. Selon le contrôle, il peut s’agir de :

  • factures et preuves de paiement ;
  • documents justifiant des frais professionnels ou des déductions ;
  • relevés bancaires pertinents ;
  • contrats, fiches de paie ou attestations ;
  • livres et pièces comptables, pour une entreprise ou un indépendant ;
  • copies des déclarations et des échanges avec l’administration.

Ne transmettez que les éléments demandés ou nécessaires pour répondre précisément. Gardez une copie de tout ce que vous envoyez et privilégiez un moyen permettant de conserver une preuve de transmission.

Comment répondre à l’administration ?

Répondez dans le délai indiqué et de façon claire, factuelle et complète. Si une question n’est pas compréhensible, demandez une clarification plutôt que de deviner. Si vous ne disposez pas d’un document, expliquez-le et indiquez, si possible, par quel autre moyen l’information peut être vérifiée.

Ne modifiez pas et ne détruisez pas de documents. Si vous repérez une erreur dans votre déclaration ou dans vos pièces, exposez les faits honnêtement et demandez conseil avant d’envoyer une réponse détaillée lorsque les enjeux sont importants.

Et si l’administration envisage de modifier votre déclaration ?

Si le SPF Finances estime que certains éléments doivent être corrigés, une procédure contradictoire peut vous permettre de présenter vos observations. Lisez soigneusement le courrier reçu : il peut contenir les motifs de la modification envisagée et un délai pour répondre.

Si un nouvel impôt est ensuite établi, vérifiez le calcul, la période concernée et les voies de contestation indiquées sur l’avertissement-extrait de rôle ou dans les documents reçus. Les délais et les démarches varient selon l’impôt et la procédure. Ne tardez pas à agir : une contestation introduite hors délai risque de ne pas être recevable.

Quelques conseils pratiques

  • Vérifiez l’authenticité du courrier et utilisez les coordonnées officielles du SPF Finances pour toute vérification.
  • Respectez les délais et conservez une copie de vos réponses et de leurs annexes.
  • Demandez conseil à un comptable, un fiscaliste ou un avocat si le dossier est complexe ou porte sur des montants importants.
  • Méfiez-vous des messages qui réclament un paiement urgent ou des données bancaires via un lien : en cas de doute, consultez directement les canaux officiels.

En résumé

Un contrôle des impôts est une vérification encadrée, qui peut se régler par la transmission de justificatifs ou nécessiter des échanges plus approfondis. En répondant avec méthode, en gardant une trace des démarches et en demandant conseil lorsque c’est nécessaire, vous pouvez mieux défendre votre situation et comprendre les décisions de l’administration.

Les règles fiscales et les délais dépendent du type d’impôt et de la situation. Cet article fournit des informations générales et ne remplace pas un conseil personnalisé.


Contrôle fiscal en Belgique : les réponses à 5 questions fréquentes

  1. Pourquoi le SPF Finances me contrôle-t-il ?
  2. Quels documents dois-je fournir lors d’un contrôle fiscal ?
  3. Combien de temps le SPF Finances peut-il contrôler ma déclaration ?
  4. Que faire si je ne suis pas d’accord avec le résultat du contrôle ?
  5. Dois-je faire appel à un comptable ou à un avocat lors d’un contrôle fiscal ?

Pourquoi le SPF Finances me contrôle-t-il ?

Le SPF Finances peut vous contrôler pour vérifier que votre déclaration et les justificatifs fournis sont corrects et complets. Un contrôle peut être effectué dans le cadre de vérifications habituelles, à la suite d’une incohérence ou pour examiner certains éléments, comme des frais professionnels ou des déductions. Le fait d’être contrôlé ne signifie pas nécessairement qu’une erreur ou une fraude a été commise.

Quels documents dois-je fournir lors d’un contrôle fiscal ?

Lors d’un contrôle fiscal, fournissez les documents demandés par le SPF Finances et directement liés aux éléments vérifiés : par exemple, vos factures, preuves de paiement, extraits bancaires, contrats, fiches de paie ou justificatifs de frais et de déductions. Pour une activité indépendante ou une société, l’administration peut aussi demander des pièces comptables et des livres de comptes. Vérifiez attentivement le courrier reçu, respectez le délai indiqué et conservez une copie de chaque document transmis. Les pièces à fournir varient selon votre situation et la nature du contrôle.

Combien de temps le SPF Finances peut-il contrôler ma déclaration ?

Pour l’impôt des personnes physiques, le délai ordinaire de contrôle est généralement de trois ans à partir du 1er janvier de l’exercice d’imposition concerné. Il peut être prolongé, notamment si la déclaration n’a pas été déposée ou l’a été tardivement, si le dossier présente des éléments complexes ou en cas de fraude ; dans certaines situations, le délai peut aller jusqu’à dix ans. Les règles précises dépendent de l’impôt et de l’année concernée : vérifiez donc le courrier du SPF Finances ou demandez conseil à un professionnel en cas de doute.

Que faire si je ne suis pas d’accord avec le résultat du contrôle ?

Si vous n’êtes pas d’accord avec le résultat du contrôle, lisez attentivement le courrier du SPF Finances et vérifiez les motifs, les montants et le délai de réponse ou de contestation. Vous pouvez transmettre vos observations et les justificatifs utiles dans le cadre de la procédure indiquée. Si un avertissement-extrait de rôle a déjà été établi, suivez les voies de recours et les délais mentionnés dans le document, car ils varient selon la situation. En cas de doute ou si les montants sont importants, demandez rapidement conseil à un comptable, un fiscaliste ou un avocat.

Dois-je faire appel à un comptable ou à un avocat lors d’un contrôle fiscal ?

Pas nécessairement : pour un contrôle simple, vous pouvez souvent répondre vous-même aux demandes du SPF Finances, à condition de bien comprendre les questions et de fournir les justificatifs demandés dans les délais. Faites appel à un comptable si le contrôle porte sur votre comptabilité, vos frais professionnels ou votre déclaration, et consultez un avocat fiscaliste si le dossier est complexe, si des montants importants sont en jeu ou si vous contestez une décision de l’administration. En cas de doute, demandez rapidement conseil afin de respecter les délais et de préparer une réponse claire.

contrat assurance vie fiscalité

Contrat d’assurance-vie : comprendre la fiscalité en Belgique

Contrat d’assurance-vie : quelle fiscalité en Belgique ?

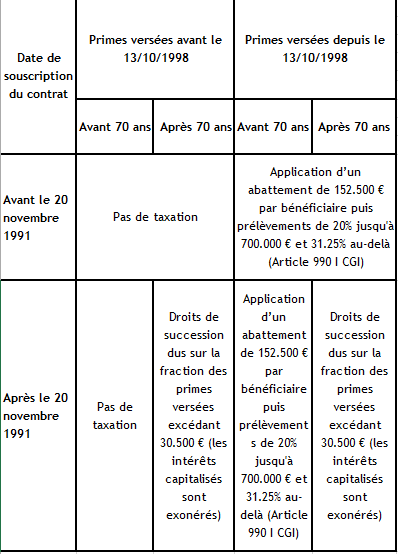
La fiscalité d’une assurance-vie dépend du type de contrat, de sa durée, de la manière dont l’argent est investi et du moment où le capital est versé. En Belgique, les règles diffèrent notamment entre une assurance-vie classique, une assurance d’épargne-pension et une assurance d’épargne à long terme.

Voici les principaux éléments à connaître avant de souscrire un contrat ou d’effectuer un retrait. La situation fiscale pouvant varier selon les circonstances et évoluer avec la législation, il est préférable de vérifier les conditions auprès de l’assureur ou d’un conseiller fiscal.

La taxe sur les primes

Pour de nombreux contrats d’assurance-vie individuels, une taxe de 2 % est due sur les primes versées. Elle est généralement prélevée par l’assureur et s’ajoute au montant investi. Des exceptions existent, notamment pour certains contrats d’épargne bénéficiant d’un régime fiscal spécifique, comme l’épargne-pension.

Il est donc utile de vérifier le montant réellement investi après déduction des frais et des taxes, en particulier si vous versez des primes périodiques.

Assurance-vie de la branche 21 et de la branche 23

La fiscalité peut également dépendre de la formule choisie :

  • Branche 21 : le contrat prévoit généralement un rendement garanti, auquel peut parfois s’ajouter une participation bénéficiaire. En cas de retrait anticipé, un précompte mobilier peut être dû sur le rendement, selon les caractéristiques du contrat et le moment du retrait. Une exonération peut s’appliquer lorsque les conditions légales, notamment celles liées à la durée, sont remplies.
  • Branche 23 : le capital est investi dans des fonds et sa valeur peut fluctuer. Pour un particulier, les plus-values ne sont généralement pas soumises au précompte mobilier comme les intérêts d’un contrat de branche

    La taxe sur les primes, les frais et les éventuelles règles particulières du contrat restent toutefois à prendre en compte.

Les conditions précises — durée minimale, garanties en cas de décès ou modalités de rachat — peuvent avoir une incidence importante. Consultez les documents précontractuels et demandez à l’assureur une estimation du montant net que vous pourriez recevoir.

Retrait ou rachat du contrat

Un rachat consiste à retirer tout ou partie de l’argent avant l’échéance prévue. Le traitement fiscal dépend notamment de la branche, de l’ancienneté du contrat et de ses garanties. Un retrait effectué trop tôt peut entraîner un précompte mobilier ou d’autres conséquences fiscales. Il peut aussi donner lieu à des frais de rachat, indépendamment de l’impôt.

Avant de demander un rachat, comparez le montant net qui vous sera versé avec la valeur du contrat et vérifiez si le retrait met fin à un avantage fiscal obtenu lors des versements.

Épargne-pension et épargne à long terme

Certains contrats d’assurance-vie peuvent être souscrits dans le cadre de l’épargne-pension ou de l’épargne à long terme. Sous réserve de remplir les conditions applicables, les primes peuvent ouvrir le droit à une réduction d’impôt. Les plafonds de versement et les avantages fiscaux dépendent du régime concerné et peuvent être indexés.

Ces contrats prévoient généralement une taxation au moment de la liquidation. Pour l’épargne-pension, une taxe anticipative est en principe prélevée à un âge déterminé ou, dans certaines situations, à une date liée à la durée du contrat. L’épargne à long terme suit ses propres règles. Le moment de souscription et l’âge du souscripteur peuvent donc modifier le traitement fiscal.

Une réduction d’impôt à l’entrée ne signifie pas que le contrat est entièrement exonéré d’impôt : il faut tenir compte de la taxation à la sortie, des frais et des conditions de versement.

Que se passe-t-il en cas de décès ?

Le capital d’une assurance-vie peut être versé au bénéficiaire désigné dans le contrat. Ce versement peut avoir des conséquences en matière de droits de succession. Le traitement dépend notamment de la région compétente, du lien entre le défunt et le bénéficiaire, de la structure du contrat et de la personne qui a payé les primes.

La désignation du bénéficiaire mérite donc une attention particulière. Une formulation imprécise ou qui ne correspond plus à la situation familiale peut entraîner des complications. Pensez à revoir cette clause après un mariage, une séparation, une naissance ou tout autre changement important.

Les points à vérifier avant de signer

  • Le contrat relève-t-il de la branche 21 ou de la branche 23 ?
  • Une taxe est-elle prélevée sur les primes ?
  • Quelles sont les conditions fiscales applicables à un retrait anticipé ?
  • Le contrat donne-t-il droit à une réduction d’impôt ? Si oui, quelle taxation s’applique à la sortie ?
  • Quels sont les frais d’entrée, de gestion et de rachat ?
  • Qui recevra le capital en cas de décès et quelles pourraient être les conséquences successorales ?

En résumé

La fiscalité d’un contrat d’assurance-vie en Belgique ne se limite pas à l’impôt éventuellement dû lors du versement du capital. Il faut aussi tenir compte de la taxe sur les primes, de la durée du contrat, du régime d’investissement, des éventuels avantages fiscaux et des droits de succession.

Avant de souscrire ou de retirer des fonds, demandez une simulation écrite du rendement net et de la fiscalité applicable à votre situation. Les règles peuvent changer et leur application dépend des caractéristiques exactes du contrat.


Assurance-vie : 9 atouts pour constituer un capital, préparer votre pension et optimiser votre fiscalité

  1. Constituer un capital à votre rythme.
  2. Choisir entre rendement garanti et fonds d’investissement.
  3. Désigner un bénéficiaire en cas de décès.
  4. Profiter, sous conditions, d’une réduction d’impôt.
  5. Préparer votre pension grâce à l’épargne-pension.
  6. Bénéficier d’un cadre fiscal parfois avantageux à long terme.
  7. Adapter les versements à votre budget.
  8. Transmettre un capital selon vos souhaits.
  9. Comparer les options pour optimiser le rendement net.


Fiscalité complexe, frais de retrait et taxation à la sortie

  1. La fiscalité varie selon le contrat et peut être complexe.
  2. Un retrait anticipé peut entraîner des taxes et des frais.
  3. Les avantages fiscaux peuvent être compensés par une taxation à la sortie.

Constituer un capital à votre rythme.

Constituer un capital à votre rythme

Un contrat d’assurance-vie vous permet de constituer progressivement un capital en fonction de vos moyens et de vos objectifs. Vous pouvez généralement choisir le montant et la fréquence de vos versements, voire les adapter au fil du temps selon votre situation financière. Cette souplesse facilite une épargne régulière, sans devoir immobiliser une somme importante dès le départ. Avant de vous engager, vérifiez toutefois les frais, les conditions de versement et les éventuelles conséquences fiscales liées au contrat.

Choisir entre rendement garanti et fonds d’investissement.

Un contrat d’assurance-vie vous permet de choisir entre un rendement garanti, généralement proposé par une assurance de la branche 21, et des fonds d’investissement liés à une assurance de la branche 23, dont la valeur peut fluctuer. Cette souplesse vous aide à adapter votre placement à votre profil de risque et à vos objectifs. La fiscalité dépend toutefois du type de contrat et de ses conditions : avant de choisir, comparez les frais, les taxes éventuelles et le montant net que vous pourriez récupérer.

Désigner un bénéficiaire en cas de décès.

Désigner un bénéficiaire dans votre contrat d’assurance-vie permet de préciser qui recevra le capital en cas de décès. Cette démarche peut faciliter le versement des fonds à la personne de votre choix et apporter un soutien financier à vos proches au moment où ils en ont besoin. Pensez à vérifier régulièrement la clause bénéficiaire et à l’adapter si votre situation familiale évolue. Le traitement successoral pouvant dépendre de la rédaction du contrat et de votre situation, mieux vaut demander conseil à votre assureur ou à un spécialiste.

Profiter, sous conditions, d’une réduction d’impôt.

Selon le type de contrat et votre situation, les primes versées dans le cadre d’une assurance-vie liée à l’épargne-pension ou à l’épargne à long terme peuvent ouvrir le droit à une réduction d’impôt. Cet avantage est soumis à des conditions, notamment des plafonds de versement et des critères propres au contrat. Il convient aussi de tenir compte de la fiscalité applicable au moment du versement du capital : une réduction d’impôt aujourd’hui ne signifie pas nécessairement que l’épargne sera exonérée d’impôt à la sortie.

Préparer votre pension grâce à l’épargne-pension.

L’épargne-pension sous forme de contrat d’assurance-vie peut vous aider à compléter votre pension légale en constituant progressivement une réserve pour l’avenir. Selon le montant versé et les conditions en vigueur, vos primes peuvent donner droit à une réduction d’impôt. Pensez toutefois à tenir compte des plafonds annuels et de la taxation éventuelle au moment du versement du capital.

Bénéficier d’un cadre fiscal parfois avantageux à long terme.

Un contrat d’assurance-vie peut offrir un cadre fiscal parfois avantageux sur le long terme, notamment lorsque vous respectez les conditions liées à la durée du contrat et à votre régime d’épargne. Selon la formule choisie, vous pouvez bénéficier d’un traitement favorable des rendements ou, dans certains cas, d’un avantage fiscal sur les primes versées. Les règles varient toutefois d’un contrat à l’autre : il est donc important de tenir compte des frais et de la fiscalité applicable au moment du retrait ou du versement du capital.

Adapter les versements à votre budget.

Un contrat d’assurance-vie vous permet souvent d’adapter vos versements à votre budget. Selon les conditions prévues par l’assureur, vous pouvez choisir le montant et la fréquence de vos primes, effectuer des versements complémentaires ou, dans certains cas, suspendre temporairement vos paiements. Cette souplesse peut vous aider à épargner à votre rythme, tout en gardant à l’esprit que les frais, les montants minimums et les éventuelles conséquences fiscales varient d’un contrat à l’autre.

Transmettre un capital selon vos souhaits.

Transmettre un capital selon vos souhaits

Un contrat d’assurance-vie vous permet de désigner un ou plusieurs bénéficiaires qui recevront le capital à votre décès. Vous pouvez ainsi organiser la transmission d’une somme à vos proches, selon vos souhaits et dans le respect des règles successorales. Pensez à vérifier régulièrement la clause bénéficiaire, surtout après un changement dans votre situation familiale. La transmission peut toutefois avoir des conséquences en matière de droits de succession, qui varient notamment selon la Région et la situation des personnes concernées.

Comparer les options pour optimiser le rendement net.

Comparer les contrats d’assurance-vie permet d’évaluer leur rendement net, c’est-à-dire ce qu’il reste après les frais, les taxes et l’éventuelle imposition à la sortie. En examinant les différentes options — branche 21 ou branche 23, durée du contrat, frais et éventuels avantages fiscaux — vous pouvez choisir une formule mieux adaptée à vos objectifs et à votre situation. Pensez à demander une simulation personnalisée : le rendement passé ne garantit pas le rendement futur.

La fiscalité varie selon le contrat et peut être complexe.

La fiscalité d’un contrat d’assurance-vie peut être complexe, car elle dépend notamment du type de contrat, de sa durée, des primes versées et du moment où le capital est retiré ou versé au bénéficiaire. Les règles diffèrent aussi selon qu’il s’agit d’une branche 21, d’une branche 23 ou d’un contrat bénéficiant d’un avantage fiscal. Il est donc important de vérifier les conséquences fiscales propres à votre situation avant de souscrire ou d’effectuer un retrait, afin d’éviter les mauvaises surprises.

Un retrait anticipé peut entraîner des taxes et des frais.

Un retrait anticipé d’un contrat d’assurance-vie peut coûter cher. Selon le type de contrat et le moment du retrait, le capital récupéré peut être soumis à un précompte mobilier ou à d’autres conséquences fiscales, notamment si les versements ont bénéficié d’un avantage fiscal. L’assureur peut aussi facturer des frais de rachat. Avant de retirer votre argent, vérifiez donc le montant net qui vous sera versé et comparez-le aux coûts liés au maintien du contrat.

Les avantages fiscaux peuvent être compensés par une taxation à la sortie.

Les avantages fiscaux obtenus pendant la durée du contrat ne garantissent pas une économie d’impôt globale : lors du versement du capital, une taxation peut s’appliquer et réduire le montant net reçu. Il est donc important de comparer l’avantage fiscal à l’entrée avec l’impôt éventuel à la sortie, ainsi qu’avec les frais et les conditions du contrat, pour évaluer son intérêt réel.

coup de pouce thermostat

Coup de pouce thermostat : conditions, aides et solutions en Belgique

Coup de pouce thermostat : en quoi consiste cette aide et qui peut en bénéficier ?

Le « Coup de pouce thermostat » désigne généralement une aide française destinée à encourager l’installation d’un système de régulation du chauffage pièce par pièce. Elle a été mise en place dans le cadre des certificats d’économies d’énergie (CEE). Pour les ménages en Belgique, il est toutefois important de vérifier le lieu concerné : cette aide française ne s’applique pas automatiquement aux logements situés en Belgique.

À quoi servait le Coup de pouce thermostat ?

Le dispositif français visait l’installation d’un système de pilotage connecté permettant de régler le chauffage en fonction des pièces et des moments de la journée. L’objectif était d’éviter de chauffer inutilement un logement et, par conséquent, de réduire la consommation d’énergie.

Selon l’installation, le système pouvait comprendre des thermostats, des robinets thermostatiques connectés et une commande centralisée. Pour être admissible, l’équipement devait respecter les critères techniques prévus par le dispositif et être installé par un professionnel répondant aux conditions requises.

La prime est-elle toujours disponible en France ?

Le dispositif français « Coup de pouce Pilotage connecté du chauffage pièce par pièce » a pris fin pour les nouvelles opérations engagées à partir du 22 novembre 2024. Les dossiers engagés avant cette date relevaient de règles transitoires et de délais spécifiques. Pour une situation en cours, il est préférable de vérifier les conditions applicables auprès de l’organisme qui avait proposé la prime ou sur les sites officiels français.

Méfiez-vous des offres qui promettent encore un thermostat « gratuit » grâce à cette prime sans préciser les conditions, la date d’engagement des travaux ni l’identité de l’entreprise. Demandez un devis détaillé et vérifiez les éventuels frais avant de signer.

Qu’en est-il pour un logement en Belgique ?

La Belgique ne dispose pas d’un dispositif fédéral unique portant le nom de « Coup de pouce thermostat ». Les aides à la rénovation et à l’amélioration énergétique dépendent principalement de la Région où se situe le logement, et les règles peuvent évoluer.

  • En Wallonie : renseignez-vous auprès des services régionaux et de votre commune sur les primes et conditions en vigueur.
  • À Bruxelles : vérifiez les dispositifs régionaux disponibles au moment des travaux, ainsi que les éventuelles aides communales.
  • En Flandre : consultez les aides régionales applicables à votre logement et à votre type d’installation.

Avant de remplacer ou d’installer un thermostat, vérifiez si l’aide concerne précisément le système de régulation envisagé. Certaines primes visent des travaux plus larges, comme l’isolation ou le remplacement d’un système de chauffage, et ne couvrent pas nécessairement l’achat d’un thermostat seul.

Quels sont les avantages d’un thermostat bien réglé ?

Un thermostat programmable ou connecté peut améliorer le confort et limiter le chauffage lorsque le logement est inoccupé. Pour en tirer pleinement parti, adaptez les horaires à votre rythme de vie, évitez de régler la température trop haut et gardez les émetteurs de chaleur dégagés.

Un thermostat ne remplace toutefois pas une bonne isolation ni un entretien régulier du système de chauffage. Les économies réellement réalisées dépendent notamment du bâtiment, de l’installation existante et des habitudes des occupants.

En résumé

Le « Coup de pouce thermostat » est une ancienne aide française liée au pilotage connecté du chauffage. Elle ne constitue pas une prime belge et n’est plus ouverte aux nouvelles opérations en France depuis le 22 novembre 2024. En Belgique, les possibilités d’aide dépendent de la Région et des règles en vigueur au moment des travaux : vérifiez-les avant de commander votre équipement.


Coup de pouce thermostat : 5 conseils pour profiter des primes et réduire votre consommation

  1. Vérifiez les primes disponibles dans votre région avant l’achat.
  2. Choisissez un thermostat compatible avec votre chaudière.
  3. Programmez des plages horaires adaptées à votre routine.
  4. Réglez la température pièce par pièce pour éviter le gaspillage.
  5. Placez le thermostat loin des courants d’air et des sources de chaleur.

Vérifiez les primes disponibles dans votre région avant l’achat.

Avant d’acheter un thermostat, vérifiez les primes et aides disponibles dans votre Région : les conditions diffèrent entre la Wallonie, Bruxelles et la Flandre, et peuvent changer au fil du temps. Consultez les sources officielles ou renseignez-vous auprès de votre commune pour savoir si l’équipement envisagé est admissible, quels documents fournir et si la demande doit être introduite avant l’achat ou l’installation.

Choisissez un thermostat compatible avec votre chaudière.

Choisissez un thermostat compatible avec votre chaudière avant de l’acheter ou de demander une prime. Vérifiez le type de chauffage, le mode de raccordement et les fonctionnalités prises en charge par votre installation : tous les thermostats ne fonctionnent pas avec toutes les chaudières. En cas de doute, consultez la notice ou demandez conseil à un installateur qualifié.

Programmez des plages horaires adaptées à votre routine.

Programmez votre thermostat en fonction de votre rythme de vie : réduisez le chauffage pendant vos absences et la nuit, puis prévoyez une température confortable juste avant votre retour ou votre réveil. Des plages horaires adaptées évitent de chauffer inutilement tout en préservant votre confort. Pensez à revoir les réglages lorsque votre routine change, par exemple pendant les vacances ou le télétravail.

Réglez la température pièce par pièce pour éviter le gaspillage.

Réglez la température en fonction de l’usage de chaque pièce : inutile de chauffer une chambre ou un hall au même niveau que le séjour. Un thermostat ou des vannes thermostatiques permettent d’adapter le chauffage pièce par pièce et selon vos habitudes. Vous évitez ainsi de consommer de l’énergie inutilement, tout en gardant un confort adapté là où vous en avez besoin.

Placez le thermostat loin des courants d’air et des sources de chaleur.

Placez le thermostat dans une pièce de référence, à l’abri des courants d’air et des sources de chaleur comme un radiateur, une cheminée ou les rayons directs du soleil. Il mesurera ainsi plus fidèlement la température ambiante et régulera le chauffage de manière plus efficace, pour un meilleur confort et une consommation d’énergie mieux maîtrisée.

coup de pouce isolation

Coup de pouce isolation : quelles aides en Belgique ?

Coup de pouce isolation : quelles aides en Belgique ?

Vous envisagez d’isoler votre toiture, vos murs ou votre sol et vous cherchez un « coup de pouce isolation » ? Cette expression désigne souvent une aide financière française. En Belgique, il n’existe pas une prime nationale unique portant ce nom : les aides dépendent principalement de la Région où se trouve le logement et des règles en vigueur au moment des travaux.

Avant de signer un devis, vérifiez donc les dispositifs applicables en Wallonie, à Bruxelles ou en Flandre. Une bonne préparation peut vous aider à réduire le coût des travaux et à éviter une demande de prime irrecevable.

Le « Coup de pouce isolation » est-il disponible en Belgique ?

Le « Coup de pouce » est notamment associé à des mécanismes français de soutien à la rénovation énergétique. Il ne faut pas le confondre avec les primes belges. Si vous habitez en Belgique, les aides à l’isolation relèvent généralement de votre Région et peuvent porter un autre nom.

Les conditions, les montants et les démarches peuvent différer d’une Région à l’autre. Ils sont aussi susceptibles d’évoluer. Une prime annoncée sur un site ou dans une ancienne brochure n’est donc pas nécessairement encore disponible lorsque vous commencez vos travaux.

Quelles aides à l’isolation selon votre Région ?

En Wallonie

Les dispositifs wallons peuvent soutenir certains travaux de rénovation énergétique, dont l’isolation. Les conditions peuvent notamment dépendre du type de travaux, des caractéristiques du logement, des revenus du ménage et du respect d’exigences techniques. Selon le régime applicable, un audit ou une démarche préalable peut également être requis.

Consultez les informations officielles de la Région wallonne avant de commander les matériaux ou de commencer le chantier. Vérifiez en particulier si les travaux doivent être précédés d’un audit et à quel moment la demande doit être introduite.

À Bruxelles

À Bruxelles, les aides à la rénovation énergétique sont liées aux dispositifs régionaux en vigueur. Les modalités et les périodes de demande peuvent changer, notamment en fonction des budgets disponibles. Renseignez-vous auprès des services officiels bruxellois pour confirmer qu’une aide est accessible pour votre logement et votre type d’isolation.

En Flandre

En Flandre, certaines rénovations énergétiques peuvent entrer dans le cadre de la Mijn VerbouwPremie. L’accès à cette prime et son montant éventuel dépendent notamment de la catégorie de travaux, de la situation du demandeur et des critères applicables au moment de la demande.

Les règles peuvent être mises à jour : consultez la plateforme officielle flamande avant de prendre un engagement financier.

Quels travaux peuvent être concernés ?

Selon le régime régional, une aide peut concerner différents types d’isolation, par exemple :

  • l’isolation de la toiture ou des combles ;
  • l’isolation des murs, par l’intérieur ou par l’extérieur ;
  • l’isolation des sols ou des planchers ;
  • certains travaux associés, comme le remplacement de matériaux ou l’amélioration de l’étanchéité à l’air.

Chaque dispositif fixe ses propres exigences. L’épaisseur de l’isolant, sa performance thermique, la méthode de pose et les justificatifs à fournir peuvent être déterminants. Demandez à l’entrepreneur de détailler ces éléments sur le devis et la facture.

Comment préparer une demande de prime ?

  1. Identifiez la Région compétente. C’est la Région où se situe le logement, et non celle où vous travaillez, qui détermine généralement les règles à consulter.
  2. Vérifiez les conditions avant le chantier. Certaines démarches doivent être effectuées avant de signer le devis ou de commencer les travaux.
  3. Comparez plusieurs offres. Assurez-vous que les devis décrivent précisément les surfaces, les matériaux et les performances prévues.
  4. Conservez les documents. Gardez les devis, factures, preuves de paiement, fiches techniques et éventuels rapports d’audit.
  5. Introduisez la demande dans les délais. Suivez les instructions de la plateforme officielle et joignez tous les justificatifs demandés.

Les erreurs à éviter

  • Supposer qu’une aide française est automatiquement accessible en Belgique ;
  • commencer les travaux avant d’avoir vérifié les éventuelles démarches préalables ;
  • se baser sur un montant ou une condition trouvé dans un article ancien ;
  • choisir un isolant sans vérifier les exigences techniques du régime régional ;
  • oublier de conserver les factures et les preuves de paiement.

Une isolation bien planifiée, c’est aussi moins d’énergie consommée

Une isolation adaptée peut améliorer le confort du logement, limiter les pertes de chaleur et contribuer à réduire la consommation d’énergie. Le choix de la solution dépend toutefois de l’état du bâtiment : une toiture, un mur ou un plancher ne se traite pas de la même manière. Demandez conseil à un professionnel et faites confirmer les exigences de la prime avant de lancer le chantier.

En résumé : le « Coup de pouce isolation » n’est pas une prime belge nationale. En Belgique, recherchez les aides de votre Région et vérifiez les règles officielles en vigueur avant tout engagement. C’est la meilleure façon de savoir si vos travaux peuvent bénéficier d’un soutien financier et de préparer correctement votre dossier.


Coup de pouce isolation : 6 conseils pour réussir vos travaux et obtenir vos primes

  1. Vérifiez les aides disponibles dans votre région avant de commencer.
  2. Faites réaliser un audit énergétique si nécessaire.
  3. Comparez plusieurs devis d’entrepreneurs qualifiés.
  4. Choisissez l’isolant adapté à votre toiture, vos murs ou votre sol.
  5. Gardez les factures, preuves de paiement et fiches techniques.
  6. Respectez les délais et conditions de demande de prime.

Vérifiez les aides disponibles dans votre région avant de commencer.

Avant de commencer vos travaux d’isolation, vérifiez les aides disponibles dans votre Région : en Belgique, les primes et leurs conditions varient entre la Wallonie, Bruxelles et la Flandre. Consultez les informations officielles les plus récentes et renseignez-vous sur les démarches à effectuer avant de signer un devis ou de lancer le chantier. Certaines aides imposent en effet des critères techniques ou des étapes préalables.

Faites réaliser un audit énergétique si nécessaire.

Faites réaliser un audit énergétique si le dispositif de prime l’exige ou si vous avez besoin de conseils avant d’entamer les travaux. Un audit permet d’évaluer l’état du logement, de repérer les principales pertes de chaleur et de déterminer les rénovations à prévoir en priorité. Vérifiez les règles de votre Région avant de prendre rendez-vous : l’audit peut devoir être effectué avant le début du chantier, et son coût ou son format doit parfois répondre à des conditions précises pour être pris en compte dans votre demande d’aide.

Comparez plusieurs devis d’entrepreneurs qualifiés.

Comparez plusieurs devis d’entrepreneurs qualifiés avant de choisir votre entreprise. Vérifiez que chaque offre précise les travaux prévus, les matériaux utilisés, leur performance thermique, les coûts et les délais : vous pourrez ainsi comparer des prestations équivalentes, plutôt que le seul prix. Assurez-vous également que l’entrepreneur connaît les exigences techniques applicables à votre Région et demandez des références pour des chantiers similaires. Une offre claire et détaillée facilite la préparation de votre demande de prime et limite les mauvaises surprises.

Choisissez l’isolant adapté à votre toiture, vos murs ou votre sol.

Choisissez un isolant adapté à la partie de votre logement que vous souhaitez rénover : toiture, murs ou sol. Chaque emplacement a ses contraintes en matière d’humidité, d’espace disponible et de performance thermique. Demandez conseil à un professionnel afin de sélectionner un matériau et une méthode de pose appropriés, tout en vérifiant que les travaux répondent aux exigences de la prime régionale éventuelle.

Gardez les factures, preuves de paiement et fiches techniques.

Conservez soigneusement les factures, les preuves de paiement et les fiches techniques des matériaux utilisés pour l’isolation. Ces documents peuvent être nécessaires pour justifier les travaux et vérifier que les produits respectent les exigences de la prime régionale. Gardez-en une copie jusqu’à la clôture de votre demande, et veillez à ce que les factures détaillent clairement les travaux réalisés ainsi que les matériaux posés.

Respectez les délais et conditions de demande de prime.

Respectez attentivement les délais et les conditions de demande de prime : selon la Région, vous devrez peut-être introduire votre dossier avant le début des travaux, après leur réalisation ou dans un délai précis. Vérifiez aussi les exigences techniques et les justificatifs à fournir, puis conservez vos devis, factures et preuves de paiement. Une demande introduite trop tard ou un dossier incomplet risque de retarder le traitement, voire de compromettre l’octroi de la prime.